Mecanismo y naturaleza de los contratos a plazo (forwards)
Mecanismo y naturaleza de los contratos a plazo (forwards)
Un contrato a plazo o forward es un acuerdo bilateral mediante el cual dos partes se comprometen a comprar o vender un activo subyacente en una fecha futura predeterminada y a un precio fijado al momento de la firma. A diferencia de las transacciones en el mercado al contado (spot), donde el intercambio físico y el pago ocurren de forma casi inmediata, el forward difiere la liquidación mientras fija hoy las condiciones económicas completas de la operación.
En la estructura de un forward, quien asume la posición larga acuerda comprar el activo subyacente en el futuro, beneficiándose directamente si el precio de mercado en la fecha de vencimiento supera el precio de entrega pactado. Por su parte, la entidad en posición corta asume la obligación de vender el activo, obteniendo una ganancia si el precio de mercado cae por debajo del valor fijado en el contrato.
- Perfil de pérdidas y ganancias en contratos forward
- Evolución lineal del resultado según el precio final del subyacente
- Posición larga
- (Comprador)
- Posición corta
- (Vendedor)
- Precio al vencimiento (S
- T
- Strike (K)
- Spot (S
- Resultado
- P&L Larga = S
- - K = $100.00 - $100.00 = $0.00
```latex
\text{Ganancia de la posición larga} = S_T - K
```
```latex
\text{Ganancia de la posición corta} = K - S_T
```
Donde $S_T$ representa el precio al contado del activo al vencimiento $T$, y $K$ el precio de entrega negociado al inicio.
Dado que los contratos forward no cotizan en mercados estandarizados, se diseñan de manera personalizada entre instituciones financieras o corporaciones. Esta flexibilidad permite adaptar el monto exacto, la fecha de liquidación y la calidad del activo a las necesidades puntuales de las partes, aunque genera un riesgo de crédito directo: la contraparte puede incumplir su obligación si la liquidación le resulta desfavorable.
Evolución histórica y estandarización de los contratos de futuros
Los contratos de futuros surgieron a mediados del siglo XIX como una respuesta a la extrema volatilidad e incertidumbre en la comercialización de granos agrícolas. Productores y comerciantes necesitaban mecanismos eficaces para fijar precios antes de las cosechas, lo que motivó la creación de la Chicago Board of Trade (CBOT) en 1848 y la posterior formalización de contratos estandarizados.
La transición de los acuerdos a plazo informales a los mercados de futuros organizados introdujo dos innovaciones institucionales fundamentales: la estandarización contractual y la cámara de compensación (clearinghouse). En un contrato de futuros, la bolsa establece de forma fija el tamaño de la unidad, los meses de vencimiento, el grado de calidad del activo y el lugar de entrega.
| Característica | Contrato a plazo (Forward) | Contrato de futuros |
| --- | --- | --- |
| Negociación | Extrabursátil (OTC), bilateral | Bolsa organizada y regulada |
| Estandarización | Adaptado a la medida de las partes | Estandarizado en tamaño y vencimiento |
| Liquidación | Típicamente al vencimiento único | Ajuste diario de márgenes (marking-to-market) |
| Riesgo de contraparte | Asumido directamente entre las partes | Mitigado por la cámara de compensación |
La cámara de compensación actúa como compradora para cada vendedor y vendedora para cada comprador, neutralizando el riesgo crediticio entre participantes privados. A través del mecanismo de liquidación diaria (marking-to-market), las pérdidas y ganancias se reconocen y pagan al cierre de cada jornada bursátil, exigiendo márgenes de garantía para asegurar la solvencia del sistema.
Estructura del mercado sobre el mostrador (OTC) vs. bolsas organizadas
El sistema financiero global canaliza la negociación de derivados a través de dos arquitecturas de mercado distintas: las bolsas organizadas y el mercado sobre el mostrador (over-the-counter o OTC). En las bolsas organizadas, las órdenes de compra y venta se cruzan en una plataforma centralizada y transparente donde las cotizaciones son públicas para todos los agentes.
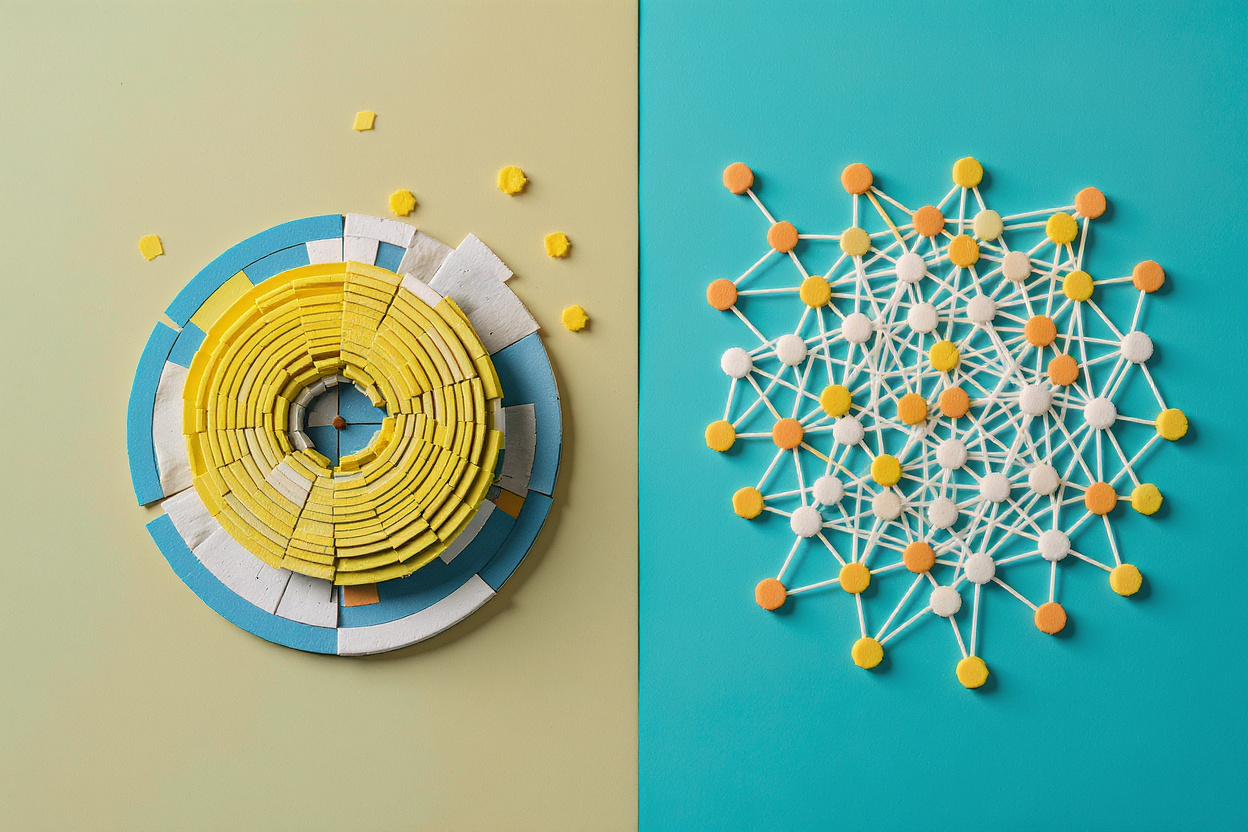
Por el contrario, el mercado OTC funciona como una red descentralizada de instituciones financieras y Creadores de Mercado (market makers) conectados electrónicamente o por teléfono. En este entorno, los bancos cotizan precios bid-ask directamente a corporaciones o fondos de inversión, facilitando la creación de trajes a medida financieros para riesgos específicos.
- Mercados de derivados financieros
- Bolsas bursátiles: Estándar / Cámara de compensación
- Mercado OTC: Bilateral / Flexibilidad contractual
A raíz de la crisis financiera de 2008, la regulación internacional transformó sustancialmente la operativa del mercado OTC. Normativas como la Ley Dodd-Frank en Estados Unidos y el reglamento EMIR en Europa impusieron la obligación de compensar centralidamente los derivados OTC más estandarizados (como ciertos swaps de tasas de interés) e informar todas las operaciones a repositorios de datos autorizados.
Fundamentos de los contratos de opciones: calls y puts
A diferencia de los contratos de futuros o forwards, donde ambas partes asumen un compromiso firme e incondicional, un contrato de opción otorga a su comprador un derecho, pero no una obligación contractual. El comprador paga por adelantado una suma no reembolsable denominada prima al vendedor (writer) de la opción, quien asume la obligación de cumplir el acuerdo si el comprador decide ejercerlo.
- Tipo de opción
- Call (Compra)
- Put (Venta)
- Precio de ejercicio (Strike K)
- Precio de ejercicio Strike K
- Precio (S)
- + P&L
- - P&L
- Desliza el punto sobre el gráfico para evaluar el activo
- Pérdida máxima
- -$10 (Prima)
- Resultado en $S =
Existen dos modalidades básicas de opciones según el derecho de ejecución:
- Opción de compra (Call): Otorga al tenedor el derecho de comprar el activo subyacente a un precio de ejercicio (strike) determinado antes o en la fecha de vencimiento.
- Opción de venta (Put): Otorga al tenedor el derecho de vender el activo subyacente al precio de ejercicio prefijado.
El perfil de ganancias y pérdidas de una opción es asimétrico. Para el comprador de una opción call, la pérdida máxima se limita al valor de la prima pagada, mientras que el beneficio potencial escala linealmente a medida que el precio del activo subyacente supera el precio de ejercicio. El vendedor de la opción asume la posición simétrica opuesta: su ganancia máxima es la prima recibida, pero enfrenta pérdidas potenciales ilimitadas si el mercado se mueve en su contra.
Participantes del mercado: coberturistas y la reducción del riesgo
John C. Hull categoriza a los participantes de los mercados de derivados en tres grandes grupos operacionales según sus objetivos financieros: coberturistas (hedgers), especuladores y arbitrajistas. Los coberturistas utilizan instrumentos derivados para reducir o neutralizar la exposición a un riesgo financiero que ya enfrentan en sus actividades del negocio real.
Una corporación multinacional que proyecta recibir un pago en euros dentro de seis meses puede vender euros a plazo (short forward) hoy para congelar el tipo de cambio de conversión. De este modo, la empresa elimina la incertidumbre cambiaría, garantizando la certeza del flujo de caja esperado a costa de renunciar a ganancias adicionales si el euro se apreciara.
El uso de opciones para la cobertura proporciona un seguro financiero asimétrico. A diferencia de un contrato de futuros que fija un precio estricto, una opción de compra permite a un importador fijar un precio máximo de adquisición de insumos sin perder la capacidad de beneficiarse si los precios de mercado caen durante el periodo.
Especuladores y la provisión de liquidez en el mercado
Mientras que los coberturistas buscan transferir o amortiguar el riesgo, los especuladores toman deliberadamente posiciones de riesgo con el objetivo de obtener rentabilidades económicas a partir de sus expectativas sobre los movimientos futuros de los precios. Los especuladores desempeñan un papel crucial en la economía financiera al absorber los riesgos que los coberturistas desean transferir y aportar volumen y liquidez constante al mercado.
En la operativa con futuros, el especulador utiliza el mecanismo del margen inicial para apalancarse. Por ejemplo, al depositar solo un $5\%$ o $10\%$ del valor total del contrato en la cuenta de margen, el inversionista controla la exposición económica completa del activo, lo que amplifica exponencialmente los porcentajes de retorno sobre el capital invertido.
- Apalancamiento por margen
- Efecto 20x
- Visualización de palanca financiera
- CONTRATO
- PRECIO ACTIVO
- MARGEN (5%)
- Impacto: 0.0%
- Variación del activo
- $100.00 / t.oz
- Rendimiento del margen
- Cap: $5.000
Especular mediante opciones ofrece una estructura de riesgo acotada para la posición larga. Un especulador alcista que adquiere una opción call expone únicamente la prima abonada como pérdida máxima absoluta, manteniendo una exposición ganadora ante movimientos sustanciales del precio subyacente.
Arbitrajistas, eficiencia de precios y peligros del apalancamiento
Los arbitrajistas centran sus estrategias en identificar e intervenir de forma simultánea en dos o más mercados cuando se detectan discrepancias o desajustes temporales en las cotizaciones de activos equivalentes. Al comprar el activo en el mercado donde cotiza más barato y venderlo inmediatamente en el mercado donde cotiza más caro, el arbitrajista genera una ganancia económica libre de riesgo de mercado.
Las acciones continuas de los arbitrajistas restauran el equilibrio de las cotizaciones en el sistema financiero, haciendo cumplir la ley del precio único y garantizando que las relaciones teóricas entre los precios al contado y los precios de futuros se mantengan estables.
```latex
F0 = S0 \cdot e^{r \cdot T}
```
Donde $F0$ es el precio teórico del contrato de futuros, $S0$ es el precio al contado del activo subyacente, $r$ es la tasa de interés libre de riesgo con capitalización continua, y $T$ es el tiempo hasta el vencimiento.
A pesar de las ventajas estructurales de los derivados, su uso sin controles adecuados conlleva riesgos sistémicos considerables. La combinación de apalancamiento elevado, modelos de valoración erróneos y falta de seguimiento sobre los requerimientos de margen ha conducido históricamente a colapsos financieros corporativos notorios, lo que subraya la necesidad de mantener políticas estrictas de gestión de riesgos.
Fuentes
Referencias
- Hull, John C. *Introducción a los mercados de futuros y opciones*. Pearson Educación.
- Hull, John C. *Mercados financieros y estructura OTC vs. Bolsas organizadas*. Pearson Educación.